Article publié le jeudi 24 septembre 2026 dans la catégorie droit.
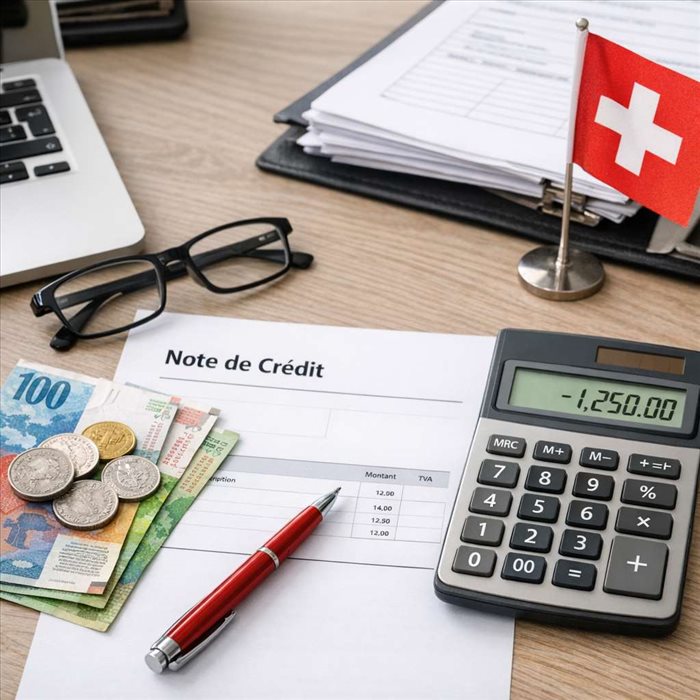
Une note de crédit, aussi appelée avoir, corrige tout ou partie d’une facture déjà établie. En Suisse, son enregistrement doit refléter à la fois la diminution du chiffre d’affaires ou de la charge concernée, la créance ou la dette envers la contrepartie, ainsi que la TVA. La logique est simple : l’avoir inverse partiellement l’opération initiale. Encore faut-il le rattacher à la bonne facture, appliquer le bon taux de TVA et traiter correctement le remboursement ou la compensation ultérieure.
Définition et rôle d’une note de crédit dans la comptabilité suisse
Une note de crédit est un document émis par un fournisseur ou un prestataire pour réduire le montant dû par son client. Elle peut porter sur une partie ou sur la totalité d’une facture. Elle ne remplace pas systématiquement la facture initiale : elle vient en principe la corriger et doit pouvoir y être reliée sans ambiguïté.
Du point de vue comptable, l’avoir diminue une vente chez l’émetteur et un achat ou une charge chez le destinataire. Il modifie également le solde du compte client ou fournisseur.
Une note de crédit ne constitue pas un nouveau revenu ni une nouvelle charge autonome : elle rectifie une opération existante.
Situations donnant lieu à l’émission d’une note de crédit
Les motifs les plus fréquents sont les suivants :
- retour total ou partiel de marchandises ;
- erreur de prix, de quantité ou de taux de TVA sur la facture initiale ;
- rabais, ristourne ou escompte accordé après facturation ;
- prestation non fournie, annulée ou facturée à tort ;
- indemnisation commerciale ou geste commercial lié à une vente précise.
Le motif doit être documenté, notamment lorsque l’ajustement porte sur la TVA. Une remise accordée sans lien clair avec une facture peut nécessiter une analyse comptable plus fine, en particulier si elle couvre plusieurs périodes ou plusieurs prestations.
Différences entre note de crédit, annulation de facture et remboursement
L’annulation d’une facture intervient généralement lorsque celle-ci est erronée dans son ensemble et doit être remplacée. Dans ce cas, une note de crédit totale peut neutraliser la facture initiale avant l’émission d’une nouvelle facture correcte.
La note de crédit est souvent préférée lorsqu’une réduction intervient après l’envoi de la facture ou lorsqu’une partie seulement de l’opération doit être corrigée. Le remboursement, lui, est un
mouvement de trésorerie : il peut découler d’un avoir, mais ne remplace pas l’avoir comptable et fiscal. Un crédit peut aussi être imputé sur une facture future, sans versement bancaire.
Mentions obligatoires et conditions de validité d’une note de crédit
Pour être exploitable en comptabilité et en matière de TVA, l’avoir doit permettre d’identifier clairement l’opération corrigée. Il doit être conservé avec la facture initiale, les éventuels justificatifs de retour ou d’annulation et la preuve du règlement final.
Une numérotation cohérente, une date d’émission et l’identification des deux parties facilitent le contrôle interne et le lettrage. Lorsque l’entreprise utilise un logiciel comptable, il est utile de joindre le document numérisé à l’écriture ou de conserver une référence accessible.
Références à la facture initiale et informations à faire figurer
Une note de crédit devrait notamment indiquer :
| Élément | Utilité comptable et fiscale |
| Numéro et date de l’avoir | Assurent la traçabilité et l’ordre chronologique des pièces. |
| Identité du fournisseur et du client | Permettent l’imputation au bon compte tiers. |
| Référence à la facture corrigée | Évite de traiter l’avoir comme une opération indépendante. |
| Motif et détail des biens ou prestations | Justifient le montant crédité et la nature de la correction. |
| Montants hors taxe, TVA et total | Permettent de corriger séparément la base imposable et la taxe. |
| Taux de TVA applicable | Évite une régularisation erronée de l’impôt préalable ou de la TVA due. |
Si l’avoir concerne plusieurs factures, chacune devrait être identifiée ou le détail devrait être joint.
Le lien entre avoir et facture d’origine doit rester vérifiable, même après un changement de logiciel ou un contrôle ultérieur.
Traitement de la TVA suisse selon le motif du crédit
La note de crédit diminue normalement la contre-prestation imposable et la TVA correspondante. L’émetteur réduit la TVA due ; le destinataire réduit, le cas échéant, l’impôt préalable qu’il avait déduit.
Le taux appliqué est en principe celui de l’opération initiale. Il faut donc reprendre le taux figurant sur la facture corrigée, qu’il s’agisse du taux normal, du taux réduit ou du taux spécial applicable à certaines prestations d’hébergement.
Il ne faut pas appliquer automatiquement le taux en vigueur à la date de l’avoir si l’opération initiale relève d’un autre taux.
Pour les entreprises soumises à la méthode des taux de la dette fiscale nette ou des taux forfaitaires, le mécanisme pratique peut différer. La correction doit alors être traitée conformément à la méthode TVA retenue et aux paramètres du décompte.
Comptabiliser une note de crédit émise à un client
Lorsqu’une entreprise émet un avoir, elle réduit son produit de vente ou son compte de rabais sur ventes. Le choix entre un compte de diminution de produit et une correction directe du chiffre d’affaires dépend du plan comptable adopté. Dans les deux cas, la TVA due est diminuée et le compte client est crédité.
L’écriture est généralement passée à la date de l’avoir. Cela permet de présenter des comptes clients à jour et d’intégrer correctement la correction dans la période comptable concernée.
Écriture comptable pour une réduction de vente ou un retour de marchandises
Pour un avoir non encore remboursé, l’émetteur comptabilise habituellement :
- au débit : le compte « rabais sur ventes », « retours de ventes » ou le compte de produit concerné ;
- au débit : le compte de TVA due ;
- au crédit : le compte client.
Le compte client devient ainsi moins débiteur, voire créditeur si le client avait déjà réglé la facture. Une entreprise qui gère les stocks de manière permanente peut aussi devoir constater le retour physique des marchandises et ajuster le coût des ventes. Cette écriture dépend de son système d’inventaire ; elle est distincte de la correction de la facture.
Écriture comptable lorsque la facture initiale a déjà été encaissée
Si le client a payé avant l’émission de l’avoir, le compte client présente d’abord un solde nul. L’avoir y crée alors un
solde créditeur en faveur du client. Ce solde représente une dette de l’entreprise : il sera remboursé ou déduit d’une prochaine facture.
Il ne faut pas créditer directement le compte bancaire lors de l’émission de l’avoir, sauf si le remboursement est effectué au même moment et que l’écriture est correctement ventilée. Séparer l’avoir du paiement rend le suivi plus fiable.
Exemple chiffré avec TVA au taux normal
Une entreprise a facturé CHF 100 hors TVA, avec une TVA de 8,1 %, soit CHF 108,10 au total. Elle accorde ensuite un avoir de 50 % en raison d’une prestation partiellement non exécutée.
L’avoir s’élève à CHF 50 hors TVA, plus CHF 4,05 de TVA, soit CHF 54,05. L’écriture chez l’émetteur est la suivante : débit du compte de diminution de ventes de CHF 50, débit de TVA due de CHF 4,05, crédit du compte client de CHF 54,05.
Si le client n’avait pas encore payé, son montant restant dû passe de CHF 108,10 à CHF 54,05. S’il avait déjà payé intégralement, l’entreprise lui doit CHF 54,05 ou peut porter ce montant en déduction d’une facture ultérieure.
Comptabiliser une note de crédit reçue d’un fournisseur
Une entreprise qui reçoit une note de crédit réduit le coût initialement enregistré. Selon la nature de la facture, il peut s’agir d’une charge d’exploitation, d’un achat de marchandises, d’une prestation de tiers ou du coût d’une immobilisation.
L’avoir diminue aussi l’impôt préalable déductible lorsque l’entreprise avait récupéré la TVA sur la facture initiale. Enfin, il réduit la dette envers le fournisseur ou crée une créance envers celui-ci si la facture a déjà été payée.
Réduction d’une charge, d’un achat ou d’une immobilisation
Pour un avoir reçu avant paiement de la facture, l’écriture habituelle est la suivante : débit du compte fournisseur, crédit du compte de charge ou d’achat concerné, puis crédit du compte d’impôt préalable pour la TVA corrigée.
Si l’avoir concerne une immobilisation récemment acquise, il est préférable de réduire le coût d’acquisition de l’actif plutôt que de comptabiliser le montant en produit. Lorsque l’immobilisation est déjà amortie ou lorsque l’ajustement est important, les incidences sur les amortissements peuvent devoir être examinées.
Régularisation de la TVA déductible et du solde fournisseur
Reprenons un avoir de CHF 54,05, composé de CHF 50 hors TVA et CHF 4,05 de TVA. Chez le destinataire, l’écriture est : débit du compte fournisseur de CHF 54,05, crédit de la charge ou de l’achat de CHF 50, crédit de l’impôt préalable de CHF 4,05.
La TVA déduite initialement doit être réduite dans la même proportion que la dépense. Omettre cette étape surestime l’impôt préalable et fausse le décompte TVA.
Si la facture est déjà réglée, le débit du compte fournisseur crée une créance envers celui-ci. Lorsque le fournisseur rembourse le montant, l’entreprise débite son compte bancaire et crédite le compte fournisseur. En cas d’imputation sur un achat futur, le solde est lettré avec la nouvelle facture.
Exemple chiffré avec TVA récupérable
Une société reçoit une facture de CHF 216,20 pour des fournitures : CHF 200 de marchandises et CHF 16,20 de TVA à 8,1 %. Après retour d’une partie des articles, elle reçoit un avoir de CHF 54,05.
Elle comptabilise un débit fournisseur de CHF 54,05, un crédit achats de marchandises de CHF 50 et un crédit impôt préalable de CHF 4,05. Son coût d’achat net est ainsi réduit de manière correcte, tout comme sa déduction de TVA.
Enregistrer le règlement et assurer le suivi des pièces
L’avoir et son règlement constituent souvent deux étapes différentes. Les enregistrer séparément permet d’identifier les montants encore à rembourser, à imputer ou à encaisser. Cela évite également de laisser des soldes inexpliqués dans les comptes clients et fournisseurs.
Imputation sur une facture future, remboursement ou compensation
Lorsqu’un client utilise son avoir pour régler une prochaine facture, l’entreprise compense le solde créditeur du client avec la nouvelle créance. Si elle rembourse le client, elle débite le compte client et crédite la banque.
Chez le destinataire d’un avoir fournisseur, le schéma est inverse : le remboursement débite la banque et crédite le fournisseur. En cas de compensation avec une facture ultérieure, les écritures sont lettrées entre elles.
Chaque paiement doit être rapproché du crédit correspondant, surtout si plusieurs factures sont ouvertes.
Lettrage des comptes clients et fournisseurs
Le lettrage consiste à associer la facture, la note de crédit et le paiement ou la compensation. Il permet de vérifier que le solde restant est exact et que l’avoir n’a pas été utilisé deux fois.
Il est recommandé de contrôler régulièrement les comptes tiers, notamment avant une clôture. Un avoir ancien non soldé peut signaler un remboursement oublié, une facture future jamais émise ou une erreur de saisie.
Erreurs fréquentes lors de la comptabilisation d’un avoir
Les erreurs les plus courantes proviennent d’une confusion entre le document commercial, l’écriture comptable et le règlement financier. Elles peuvent fausser le chiffre d’affaires, les charges, les créances ou le décompte de TVA.
Oublier la correction de TVA ou utiliser le mauvais taux
Enregistrer seulement le montant hors taxe est une erreur fréquente. La TVA doit être corrigée séparément lorsque l’opération initiale y était soumise. Il faut aussi contrôler le taux figurant sur la facture d’origine et vérifier que le montant de TVA calculé sur l’avoir est cohérent.
Comptabiliser le crédit comme un produit ou une charge distincte sans lien avec l’opération initiale
Un avoir fournisseur ne devrait pas devenir un produit exceptionnel par défaut, pas plus qu’un avoir client ne devrait être enregistré comme une nouvelle charge. Cette pratique masque la marge réelle et complique l’analyse des ventes ou des achats.
La correction doit suivre la nature économique de la transaction initiale.
Négliger la traçabilité entre la note de crédit, la facture et le paiement
Sans référence précise, une note de crédit peut rester ouverte ou être imputée sur la mauvaise facture. Conserver les pièces, saisir les numéros de documents et lettrer les écritures limite ce risque. En présence d’un montant inhabituel, d’une période clôturée ou d’un traitement TVA particulier, une vérification par le responsable comptable ou le fiduciaire est préférable.
FAQ
À quelle date enregistrer une note de crédit ?
Enregistrez-la à la
date figurant sur l’avoir, car c’est à ce moment que la correction devient documentée. Si elle concerne une facture d’un exercice déjà clôturé, le traitement dépend de son importance, des règles internes de clôture et du motif de la correction. Une erreur significative peut justifier un avis du fiduciaire plutôt qu’une simple imputation sur la période courante.
Comment saisir une note de crédit dans un logiciel comptable qui demande un montant négatif ?
Utilisez le sens d’écriture prévu par le logiciel sans dupliquer l’effet comptable. Certains outils demandent un document de type « avoir » avec un montant positif ; d’autres exigent une facture négative. Le résultat doit rester identique :
la créance ou la dette est diminuée, ainsi que la vente, l’achat et la TVA correspondants. Contrôlez l’aperçu de l’écriture avant validation.
Faut-il comptabiliser un avoir lorsque le fournisseur ne rembourse jamais le montant ?
Oui, l’avoir doit être comptabilisé dès sa réception s’il est valable, même si son utilisation reste incertaine. Il crée généralement une créance envers le fournisseur. Si le montant est ultérieurement perdu, expiré selon les conditions convenues ou abandonné, cette situation doit faire l’objet d’une écriture distincte et justifiée.
Ne supprimez pas l’avoir sans pièce explicative.
Quel traitement appliquer à une note de crédit établie en devise étrangère ?
Comptabilisez-la dans la devise de la transaction puis convertissez-la en francs suisses selon la méthode appliquée par l’entreprise pour les pièces étrangères. L’avoir réduit le solde fournisseur ou client dans la devise concernée. Si le taux de change diffère entre la facture, l’avoir et le règlement, l’écart est enregistré comme gain ou perte de change. Il est essentiel de
lettrer les montants dans la même devise lorsque le logiciel le permet.
Comment traiter un avoir sans TVA ?
L’avoir est comptabilisé sans correction d’impôt préalable ni de TVA due si la facture initiale n’était pas soumise à TVA ou si aucune taxe n’y figurait. Il faut néanmoins vérifier pourquoi la TVA est absente : opération exonérée, hors champ, entreprise non assujettie ou régime particulier. La note de crédit doit reprendre la logique fiscale de la facture initiale, et non ajouter une TVA a posteriori.
Une comptabilisation fiable de la note de crédit
Une note de crédit doit toujours être traitée comme la correction identifiable d’une facture existante. Son enregistrement réduit la vente ou la charge concernée, ajuste le solde client ou fournisseur et, lorsque nécessaire, corrige la TVA selon le taux de l’opération initiale. La distinction entre l’avoir lui-même et son règlement évite les erreurs de trésorerie et facilite le suivi des comptes tiers.
La référence à la facture d’origine, le contrôle des montants hors taxe et de TVA, ainsi que le lettrage des pièces sont les principaux réflexes à adopter. En cas de correction inhabituelle, de devise étrangère ou de période clôturée, conservez les justificatifs et vérifiez le traitement avec votre responsable comptable ou votre fiduciaire.