Frais d’intervention répétitifs, commissions d’incident plafonnées non respectées, agios injustifiés ou cotisations de services non souscrits : la tarification appliquée par les établissements bancaires fait régulièrement l'objet de contestations. Pour les particuliers comme pour les professionnels, ces prélèvements peuvent rapidement représenter des sommes considérables et fragiliser l'équilibre financier d'un foyer ou d'une entreprise.
Pourtant, le cadre réglementaire français et européen encadre strictement la nature et le montant des pénalités qu'une banque peut prélever. Connaître vos droits, identifier les anomalies tarifaires et appliquer une méthode de réclamation structurée constituent les étapes indispensables pour récupérer les sommes indûment débitées.
Les banques disposent d'une liberté tarifaire pour la rémunération de leurs services de gestion courante. Toutefois, cette liberté est strictement bordée par la loi, notamment en ce qui concerne les incidents de paiement.
Plusieurs situations caractérisent un prélèvement indu ou abusif :
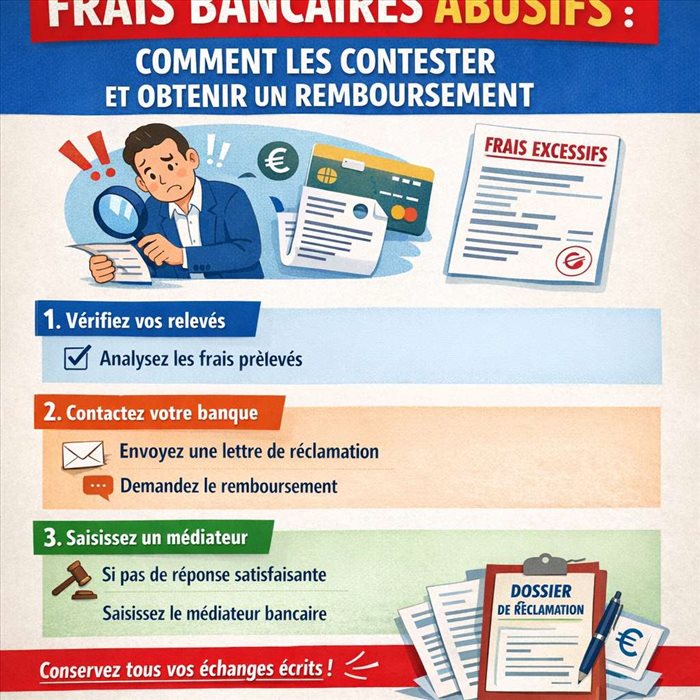
La contestation de prélèvements bancaires indus nécessite de suivre une procédure graduelle pour maximiser vos chances d'obtenir un remboursement rapide.
Pour être accompagné efficacement dans vos démarches juridiques face aux établissements financiers, vous pouvez vous faire assister par un avocat afin de contester des frais bancaires abusifs et faire valoir vos droits devant les juridictions compétentes.
Examinez attentivement vos relevés de compte sur les 3 à 5 dernières années (le délai de prescription de droit commun pour les actions personnelles ou mobilières est de 5 ans). Identifiez chaque ligne d'agios, de commission d'intervention ou de rejet de prélèvement, puis vérifiez leur conformité par rapport au guide tarifaire de votre banque et aux plafonds légaux.
Dans un premier temps, prenez rendez-vous avec votre conseiller bancaire ou le directeur d'agence. Exposez calmement les anomalies constatées. Dans bien des cas, si le client est de bonne foi ou traverse une difficulté passagère, la banque peut accorder un geste commercial et procéder au crédit immédiat de tout ou partie des frais.
Si la démarche orale échoue, adressez une lettre recommandée avec accusé de réception (LRAR) au service réclamation de l'établissement. Votre courrier doit lister précisément les prélèvements contestés (dates, montants, libellés) et viser les articles du Code monétaire et financier bafoués. Exigez le remboursement intégral des sommes sous un délai précis (généralement 15 jours).
Lorsque la banque refuse de reconnaître son erreur ou laisse votre mise en demeure sans réponse, plusieurs voies de recours externes s'offrent à vous :
| Recours externe | Modalités et fonctionnement | Objectif recherché |
| Le Médiateur Bancaire | Saisine gratuite par internet ou courrier après échec des démarches internes | Obtenir un avis impartial et un accord amiable sans frais de justice |
| Les Associations de Consommateurs | Accompagnement par des juristes spécialisés en droit bancaire | Faire pression sur l'établissement et appuyer le dossier |
| La justice (tribunal judiciaire, avec l'assistance d'un avocat) | Saisine de la justice pour contester les clauses ou frais manifestement illégaux | Condamnation judiciaire de la banque et restitution des sommes |
Au-delà de la contestation rétroactive, adopter quelques habitudes simples permet de limiter considérablement l'apparition de nouveaux frais :
En faisant preuve de rigueur dans le suivi de vos comptes et en affirmant vos droits face aux pratiques de votre établissement, vous serez en mesure de faire annuler les pénalités injustifiées et de préserver durablement votre budget.